Django | App de paiement en 3x

Captures d’écran
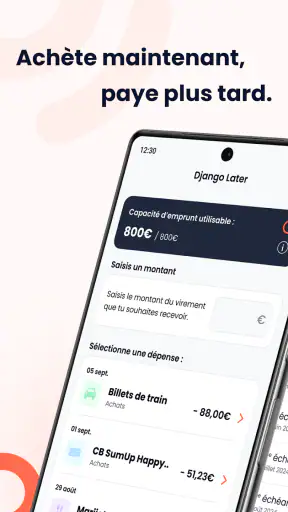
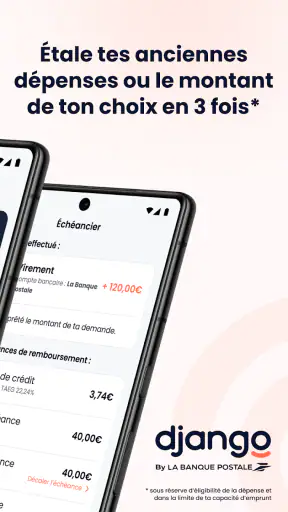
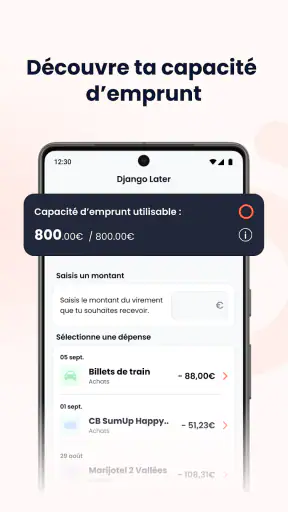
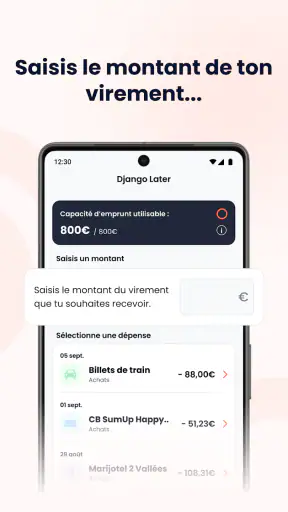
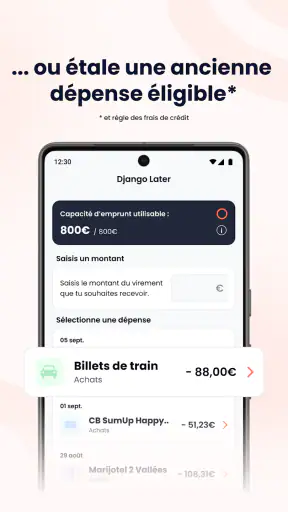
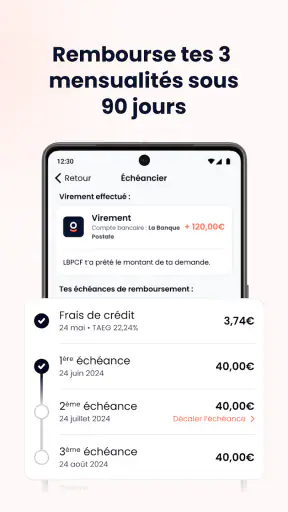
Détails
- Note
- 1.74K avis
- Version
- 26.8.0
- Développeur
- Django apps
Analyse par Norviv
Si vous cherchez une solution pour régler un achat immédiatement tout en l’étalant, Django par La Banque Postale mérite qu’on s’y attarde. J’ai abordé cette application comme un outil financier du quotidien, pas comme une simple vitrine de paiement : l’intérêt réel dépend surtout de votre besoin au moment de l’achat, de votre façon de suivre vos dépenses et de votre envie de regrouper ce type d’opération dans une application dédiée.
Django est une application de finance développée par Django apps. Elle est gratuite à installer et s’adresse à un public très large, avec une classification PEGI 3. Son principe tient dans son intitulé : faciliter un achat immédiat avec un paiement fractionné, notamment en trois fois. Cette promesse est simple à comprendre, mais elle ne signifie pas que l’application remplacera une banque mobile complète ou un outil de budget personnel.
Ce qui m’a intéressé, c’est précisément cette spécialisation. Au lieu de présenter Django comme une solution universelle, je la vois plutôt comme un point de passage pour les personnes qui souhaitent mieux gérer une dépense ponctuelle. Elle peut être pratique quand une facture arrive au mauvais moment, mais elle demande aussi une vraie discipline : fractionner une dépense ne la rend pas moins chère et ne doit pas masquer son poids dans le budget.
Une application centrée sur le paiement fractionné
Le fonctionnement annoncé est volontairement direct : acheter tout de suite, puis répartir le règlement. Dans la vie courante, cela peut correspondre à un équipement nécessaire, à une dépense familiale imprévue ou à un achat que l’on préfère absorber progressivement plutôt que de le payer en une seule fois. L’application prend donc place entre le paiement immédiat classique et le crédit plus long, avec une logique plus ciblée.
J’apprécie cette clarté, car elle évite de présenter Django comme une application de gestion financière qui ferait tout à la fois. Si votre objectif est de suivre vos comptes, de catégoriser chaque dépense, de préparer un budget mensuel ou de visualiser vos économies, vous chercherez probablement des fonctions plus larges ailleurs. Ici, la valeur vient d’abord de la possibilité de gérer un paiement en plusieurs échéances dans le contexte prévu par le service.
Le nom de La Banque Postale est associé à l’application, ce qui donne un cadre identifiable à l’expérience. Pour autant, je conseille de ne pas confondre cette identité avec celle d’une application bancaire générale. Une personne qui utilise déjà l’espace mobile de sa banque pour consulter son solde ou ses opérations peut voir Django comme un complément, et non comme un remplacement.
L’application a été publiée le 13 octobre 2020 et sa version actuelle est 26.8.0. Elle fonctionne à partir d’Android 7.0, ce qui la rend accessible à de nombreux appareils qui ne sont pas récents. Ce point est utile si vous gardez un téléphone pendant plusieurs années, même si la compatibilité technique ne dit rien, à elle seule, sur la fluidité de l’expérience avec chaque modèle.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Ce que signifie réellement la gratuité
Django est proposée gratuitement au téléchargement. Pour moi, c’est un avantage évident au moment de la découverte : vous pouvez installer l’application sans payer un accès initial, puis déterminer si son usage correspond à votre situation. Cette gratuité concerne l’accès à l’application, pas automatiquement le coût éventuel d’une opération de paiement fractionné.
Cette distinction est essentielle dans une application financière. Un téléchargement gratuit ne permet pas de conclure que chaque paiement sera gratuit, ni qu’aucune condition ne s’appliquera à un achat. Avant de valider une opération, je lirais attentivement le récapitulatif présenté : montant total, échéances, éventuels frais et conditions associées. C’est ce récapitulatif qui doit guider la décision, pas seulement le mot « gratuit » visible dans la boutique.
La bonne méthode consiste à comparer le montant final avec celui d’un paiement immédiat. Si le fractionnement ajoute un coût, il faut le considérer comme le prix du service. S’il n’en ajoute pas dans le cas présenté, cela ne transforme pas pour autant l’achat en bonne affaire : la dépense reste entière, simplement répartie dans le temps. Le vrai critère de valeur est donc le coût total et votre capacité à honorer chaque échéance.
Je trouve ce point particulièrement important pour les achats impulsifs. Une option en trois fois peut donner l’impression qu’un produit devient plus abordable parce que la première sortie d’argent est plus faible. En réalité, les échéances suivantes réduisent aussi la marge disponible dans les semaines qui suivent. Django peut aider à organiser un paiement, mais elle ne doit pas servir à repousser une décision que le budget ne permet pas.
Une utilité concrète dans la vie quotidienne
Imaginons que vous deviez remplacer rapidement un appareil indispensable à la maison. Le paiement immédiat vous laisserait peu de marge jusqu’à la prochaine rentrée d’argent, tandis qu’un règlement fractionné permettrait de répartir l’effort. Dans ce scénario, Django peut avoir une utilité réelle : elle donne un cadre précis à l’opération et évite de bricoler un suivi dans une feuille de calcul ou dans des notes éparses.
Le bénéfice ne vient pas seulement du fractionnement lui-même. Il vient aussi de la visibilité. Une personne qui sait exactement combien elle devra réserver pour les prochaines échéances peut intégrer cette somme dans son budget. À l’inverse, quelqu’un qui active l’option puis oublie les paiements à venir risque de perdre le contrôle. Je recommande donc de noter les échéances dans le calendrier du téléphone, même si l’application les présente déjà.
Autre cas intéressant : un achat prévu depuis plusieurs semaines, dont le montant est connu et dont le besoin est réel. Dans ce contexte, le paiement fractionné peut être un outil de trésorerie ponctuel. Il est beaucoup moins pertinent pour une succession de petites dépenses, car l’accumulation de plusieurs plans rend rapidement la situation difficile à lire.
C’est l’un des conseils les plus utiles que je puisse donner : avant de confirmer une nouvelle opération, additionnez les échéances déjà prévues avec celle que vous envisagez. Ne regardez pas uniquement la somme demandée aujourd’hui. Cette vérification simple permet de voir si Django vous aide à lisser une dépense isolée ou si elle commence à repousser trop de paiements vers les mêmes périodes.
La valeur face aux solutions habituelles
Par rapport à un paiement comptant, Django offre surtout de la souplesse à court terme. Le paiement immédiat reste plus simple et plus lisible : une fois la transaction effectuée, l’achat est réglé. Il évite aussi le risque d’oublier une échéance. Si vous disposez déjà de la somme sans déséquilibrer votre budget, le paiement comptant demeure souvent l’option la plus tranquille.
Face à une carte bancaire classique, l’intérêt dépend de votre contrat et de vos habitudes. Une carte ne transforme pas nécessairement un achat en paiement fractionné, alors que Django est pensée autour de cette possibilité. En revanche, la carte peut être plus pratique pour les dépenses courantes, puisqu’elle ne nécessite pas de mettre en place un dispositif particulier pour chaque achat.
Face à une application bancaire complète, Django paraît plus étroite, mais aussi plus facile à comprendre si votre besoin se limite au paiement en plusieurs fois. Une application généraliste peut offrir une vision plus large de vos comptes, tandis que Django se concentre sur une situation précise. Le choix dépend donc moins du nombre de fonctions que de la question suivante : voulez-vous gérer votre budget global ou seulement encadrer un achat fractionné ?
Face à un crédit classique, le paiement en trois fois peut sembler plus léger dans son organisation, mais il ne faut pas comparer uniquement la durée. Les conditions, le coût total et les conséquences sur votre budget sont différents selon l’opération. Pour un besoin ponctuel et clairement maîtrisé, Django peut être plus adaptée qu’une solution longue. Pour un projet important, je préfère une comparaison complète plutôt qu’une décision prise uniquement parce que la première échéance paraît faible.
Les points de vigilance avant de l’utiliser
La première limite est psychologique : le fractionnement peut réduire la perception immédiate du prix. C’est confortable, mais cela peut aussi encourager un achat que vous auriez refusé en paiement comptant. Je conseille de vous demander, avant toute validation, si vous achèteriez encore le produit en connaissant le montant total et les dates de règlement. Si la réponse est non, l’application ne résout pas le problème.
La deuxième limite concerne le suivi. Une application spécialisée peut simplifier une opération, mais elle ne remplace pas une vue d’ensemble de vos finances. Si vous avez plusieurs comptes, plusieurs cartes ou plusieurs paiements échelonnés, vous devrez conserver une méthode de suivi globale. Django peut s’insérer dans cette organisation, mais elle ne doit pas devenir le seul endroit où vous regardez vos engagements financiers.
La troisième limite est liée à la situation personnelle. Une personne dont les revenus varient fortement, qui dispose de peu de réserve ou qui rencontre déjà des difficultés à payer ses charges fixes devrait éviter d’ajouter une nouvelle échéance. Dans ce cas, la gratuité du téléchargement n’a aucune importance face au risque de tension budgétaire. L’application est plus pertinente pour une dépense planifiée que pour compenser durablement un manque d’argent.
Je recommande aussi de vérifier chaque écran avant de confirmer : montant prélevé maintenant, montant des échéances, calendrier et total final. Ne vous contentez pas d’appuyer sur le bouton correspondant à trois fois parce que l’option semble familière. Cette habitude est utile dans toutes les applications de paiement, mais elle l’est particulièrement ici, puisque la décision engage plusieurs moments futurs.
Pour quels utilisateurs Django a le plus de sens
Django peut convenir à une personne qui souhaite gérer un achat ponctuel sans utiliser un crédit long. Elle peut également intéresser quelqu’un qui préfère centraliser ce type d’opération dans une application associée à La Banque Postale plutôt que de multiplier les solutions. Son accès gratuit facilite l’essai, à condition de garder une approche prudente et de considérer les conditions de chaque transaction.
Elle me paraît aussi adaptée aux utilisateurs qui savent déjà tenir un budget. Ce détail peut sembler paradoxal, mais le paiement fractionné est plus facile à utiliser correctement quand on connaît ses revenus disponibles, ses charges fixes et ses dépenses à venir. L’application devient alors un outil de répartition, pas une excuse pour dépasser une limite.
En revanche, je la déconseille comme première réponse à des fins de mois difficiles. Si vous cherchez une application pour comprendre pourquoi votre budget dérape, Django ne semble pas être le meilleur point de départ. Un gestionnaire de budget ou l’espace bancaire qui rassemble les mouvements de compte vous donnera une vision plus utile. Ici, l’outil intervient au moment de l’achat, pas dans l’analyse complète de vos habitudes.
Elle n’est pas non plus idéale pour quelqu’un qui préfère ne conserver aucun engagement après un achat. Dans ce cas, régler immédiatement est plus simple. De même, si vous avez tendance à oublier les prélèvements futurs, le confort du fractionnement risque d’être inférieur au stress créé par les échéances. La meilleure application financière est celle dont le fonctionnement correspond à votre comportement réel, pas celle qui propose l’option la plus séduisante.
Mon verdict sur la valeur proposée
Après avoir examiné Django comme une application de finance et non comme une solution miracle, mon avis est nuancé mais favorable pour le bon public. Elle répond à un besoin précis : organiser un achat immédiat avec un règlement réparti, notamment en trois fois. Son téléchargement gratuit rend l’essai accessible, mais la valeur d’une opération dépend toujours de son coût total et de votre capacité à payer chaque échéance.
La note moyenne de 3,4, basée sur environ 3,4 milliers d’évaluations, suggère une expérience qui ne convainc pas tout le monde de la même manière. Avec plus d’un millier de commentaires et plus de 100 000 installations, l’application possède déjà une présence réelle auprès des utilisateurs. Je ne prends toutefois pas ces chiffres comme une garantie personnelle : dans la finance, la pertinence dépend beaucoup du contexte, du besoin et de la rigueur de chacun.
Mon conseil est simple : installez Django si vous avez un achat précis en tête, que vous avez vérifié le montant final et que les échéances s’intègrent sans difficulté à votre budget. Utilisez-la comme un outil ponctuel, en notant les dates et en additionnant les engagements existants. Si vous cherchez plutôt une gestion complète de vos comptes, une analyse de dépenses ou une solution pour sortir d’un budget trop serré, choisissez une application plus générale ou commencez par revoir vos finances sans ajouter de nouveau paiement.
En résumé, Django a de la valeur quand elle apporte de la visibilité et de la souplesse à une dépense maîtrisée. Elle en a beaucoup moins quand elle sert à rendre acceptable un achat que votre budget ne peut pas réellement supporter. C’est cette différence qui doit guider votre choix : gratuite à télécharger, pratique dans un cas précis, mais à utiliser avec le même sérieux que n’importe quel engagement financier.
Foire aux questions
01Qu’est-ce que Django et comment fonctionne le paiement en 3 fois ?
Django est une application de paiement qui permet de répartir le coût d’un achat en trois échéances, afin d’éviter de régler la totalité immédiatement. Après avoir sélectionné Django au moment du paiement, l’utilisateur renseigne ses informations, puis l’application indique clairement le montant prélevé aujourd’hui et les dates des prochains paiements. L’acceptation dépend toutefois de l’éligibilité et des contrôles effectués.
02Le paiement en 3 fois avec Django entraîne-t-il des frais ou des intérêts ?
Le coût d’un paiement fractionné peut varier selon le marchand, le montant de la commande et les conditions appliquées au moment de l’achat. Certaines transactions peuvent être proposées sans frais supplémentaires, tandis que d’autres peuvent inclure des frais de service. Avant de confirmer, il est donc important de vérifier le récapitulatif affiché dans l’application, notamment le montant total payé et les éventuels frais.
03Quelles conditions faut-il remplir pour utiliser Django ?
Pour utiliser Django, il faut généralement être majeur, disposer d’un moyen de paiement accepté et fournir des informations personnelles exactes lors de l’inscription ou de la validation de la commande. L’application peut également effectuer une vérification automatique avant d’autoriser le paiement en trois fois. Même si votre carte fonctionne habituellement, l’acceptation peut être refusée selon les critères internes ou le montant demandé.
04Que se passe-t-il si je ne peux pas payer une échéance Django ?
Une échéance non réglée peut entraîner une nouvelle tentative de prélèvement, des frais éventuels ou la suspension temporaire de l’accès au service, selon les conditions de Django et du commerçant. Il est recommandé de vérifier rapidement la carte enregistrée, de mettre à jour les informations de paiement si nécessaire et de contacter le support depuis l’application. Il vaut mieux agir avant la date prévue.
05Les retours et remboursements sont-ils possibles après un achat payé avec Django ?
Les retours et remboursements dépendent principalement de la politique du marchand auprès duquel l’achat a été effectué. Il faut généralement contacter directement le commerçant pour demander l’annulation ou le retour. Si le remboursement est accepté, Django peut ajuster ou interrompre les échéances restantes, mais le délai de traitement et l’affichage du remboursement peuvent varier. Conservez toujours la confirmation de commande et les échanges avec le vendeur.


